Domain blog-immo.de kaufen?
Wir ziehen mit dem Projekt
blog-immo.de um.
Sind Sie am Kauf der Domain
blog-immo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blog-immo.de kaufen?
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie gegenüber herkömmlichen Bankkrediten?
P2P-Kreditplattformen ermöglichen es Privatpersonen, Geld direkt an andere Privatpersonen zu verleihen, ohne eine Bank als Vermittler. Die Plattformen überprüfen die Bonität der Kreditnehmer und setzen Zinsen fest. Vorteile sind niedrigere Zinsen für Kreditnehmer, höhere Renditen für Anleger und schnellere Genehmigungsprozesse. **
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie den Kreditnehmern und -gebern?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe, da sie den Prozess digitalisieren und automatisieren. **
Ähnliche Suchbegriffe für Online-Kreditplattformen
Top-Angebote
Produkte zum Begriff Online-Kreditplattformen:
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peer-to-Peer Lending. Eine empirische Analyse von Kreditplattformen, Taschenbuch von Tobias Bergner, GRIN, 978-3-668-67635-0Peer-to-peer Lending. Eine Empirische Analyse Von Kreditplattformen, Taschenbuch Von Tobias Bergner, Grin, 978-3-668-67635-0, Seitenanzahl: 7639,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und -geber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer erhalten oft günstigere Zinsen und flexiblere Bedingungen, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Was sind die Potenziale und Risiken von P2P-Kreditplattformen für Investoren und Kreditnehmer?
Die Potenziale von P2P-Kreditplattformen für Investoren sind hohe Renditen und direkter Zugang zu Kreditnehmern. Die Risiken umfassen Ausfallrisiken der Kredite und Liquiditätsrisiken. Für Kreditnehmer bieten P2P-Kreditplattformen eine alternative Finanzierungsmöglichkeit, jedoch können hohe Zinsen und strenge Kreditprüfungen Risiken darstellen. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und Kreditgeber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber potenziell höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Welche Vorteile bietet die Nutzung von P2P-Kreditplattformen für kleinere Kreditnehmer und Investoren?
Kleinere Kreditnehmer erhalten Zugang zu Finanzierungsmöglichkeiten, die sie bei traditionellen Banken möglicherweise nicht erhalten würden. Investoren können ihr Geld diversifizieren und potenziell höhere Renditen erzielen. P2P-Kreditplattformen bieten eine schnellere und transparentere Abwicklung von Krediten im Vergleich zu herkömmlichen Banken. **
Was sind die Vorteile und potenziellen Risiken von P2P-Kreditplattformen für Kreditnehmer und -geber?
Die Vorteile von P2P-Kreditplattformen für Kreditnehmer sind niedrigere Zinsen und schnellere Genehmigungszeiten im Vergleich zu traditionellen Banken. Für Kreditgeber bieten sie die Möglichkeit, höhere Renditen zu erzielen als bei herkömmlichen Anlageformen. Potenzielle Risiken für Kreditnehmer sind höhere Zinsen und weniger rechtliche Sicherheiten, während Kreditgeber einem höheren Ausfallrisiko gegenüberstehen. **
Was sind die Vorteile und Risiken der Nutzung von P2P-Kreditplattformen für private Kreditnehmer und Investoren?
Die Vorteile der Nutzung von P2P-Kreditplattformen für private Kreditnehmer sind niedrigere Zinsen, einfacherer Zugang zu Krediten und flexible Rückzahlungsoptionen. Für Investoren bieten P2P-Kreditplattformen die Möglichkeit, höhere Renditen zu erzielen, Diversifikation des Portfolios und direkten Zugang zu Kreditnehmern. Die Risiken umfassen das Ausfallrisiko der Kreditnehmer, Liquiditätsrisiken und potenzielle regulatorische Risiken. **
Top-Angebote
Produkte zum Begriff Online-Kreditplattformen:
-
Der Aufstieg der Online-Kreditplattformen für Unternehmenskredite scheint ungebremst. Stärken und Schwächen dieses Finanzinstrumentes, Taschenbuch vonDer Aufstieg Der Online-kreditplattformen Für Unternehmenskredite Scheint Ungebremst. Stärken Und Schwächen Dieses Finanzinstrumentes, Taschenbuch Von Torsten Heinrich Pyka, Grin, 978-3-668-55095-7, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie gegenüber herkömmlichen Bankkrediten?
P2P-Kreditplattformen ermöglichen es Privatpersonen, Geld direkt an andere Privatpersonen zu verleihen, ohne eine Bank als Vermittler. Die Plattformen überprüfen die Bonität der Kreditnehmer und setzen Zinsen fest. Vorteile sind niedrigere Zinsen für Kreditnehmer, höhere Renditen für Anleger und schnellere Genehmigungsprozesse. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie den Kreditnehmern und -gebern?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe, da sie den Prozess digitalisieren und automatisieren. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und -geber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer erhalten oft günstigere Zinsen und flexiblere Bedingungen, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Was sind die Potenziale und Risiken von P2P-Kreditplattformen für Investoren und Kreditnehmer?
Die Potenziale von P2P-Kreditplattformen für Investoren sind hohe Renditen und direkter Zugang zu Kreditnehmern. Die Risiken umfassen Ausfallrisiken der Kredite und Liquiditätsrisiken. Für Kreditnehmer bieten P2P-Kreditplattformen eine alternative Finanzierungsmöglichkeit, jedoch können hohe Zinsen und strenge Kreditprüfungen Risiken darstellen. **
Ähnliche Suchbegriffe für Online-Kreditplattformen
-
Peer-to-Peer Lending. Eine empirische Analyse von Kreditplattformen, Taschenbuch von Tobias Bergner, GRIN, 978-3-668-67635-0Peer-to-peer Lending. Eine Empirische Analyse Von Kreditplattformen, Taschenbuch Von Tobias Bergner, Grin, 978-3-668-67635-0, Seitenanzahl: 7639,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
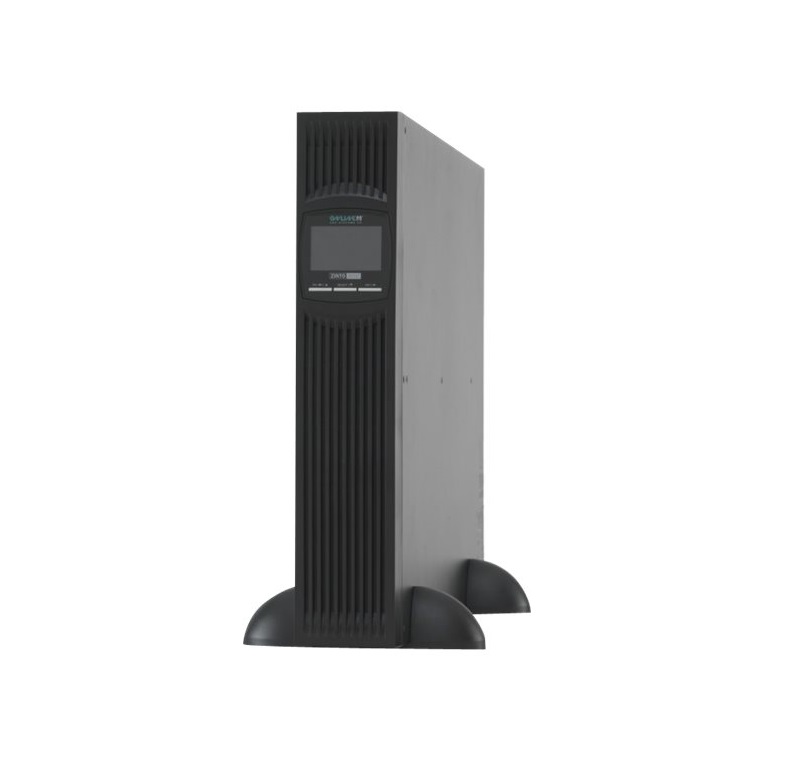
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und Kreditgeber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber potenziell höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Welche Vorteile bietet die Nutzung von P2P-Kreditplattformen für kleinere Kreditnehmer und Investoren?
Kleinere Kreditnehmer erhalten Zugang zu Finanzierungsmöglichkeiten, die sie bei traditionellen Banken möglicherweise nicht erhalten würden. Investoren können ihr Geld diversifizieren und potenziell höhere Renditen erzielen. P2P-Kreditplattformen bieten eine schnellere und transparentere Abwicklung von Krediten im Vergleich zu herkömmlichen Banken. **
-
Was sind die Vorteile und potenziellen Risiken von P2P-Kreditplattformen für Kreditnehmer und -geber?
Die Vorteile von P2P-Kreditplattformen für Kreditnehmer sind niedrigere Zinsen und schnellere Genehmigungszeiten im Vergleich zu traditionellen Banken. Für Kreditgeber bieten sie die Möglichkeit, höhere Renditen zu erzielen als bei herkömmlichen Anlageformen. Potenzielle Risiken für Kreditnehmer sind höhere Zinsen und weniger rechtliche Sicherheiten, während Kreditgeber einem höheren Ausfallrisiko gegenüberstehen. **
-
Was sind die Vorteile und Risiken der Nutzung von P2P-Kreditplattformen für private Kreditnehmer und Investoren?
Die Vorteile der Nutzung von P2P-Kreditplattformen für private Kreditnehmer sind niedrigere Zinsen, einfacherer Zugang zu Krediten und flexible Rückzahlungsoptionen. Für Investoren bieten P2P-Kreditplattformen die Möglichkeit, höhere Renditen zu erzielen, Diversifikation des Portfolios und direkten Zugang zu Kreditnehmern. Die Risiken umfassen das Ausfallrisiko der Kreditnehmer, Liquiditätsrisiken und potenzielle regulatorische Risiken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.